Una de las características de la propuesta fiscal 2027, ley de ingresos y miscelánea fiscal, es la estimación de un incremento importante de los ingresos públicos apoyada en mejoras en la eficiencia recaudatoria, combate a la evasión y elusión fiscal y de empresas que facturan operaciones simuladas. La propuesta incrementa la carga tributaria estableciendo límites a las deducciones, restricciones al uso de pérdidas fiscales, mayores retenciones y nuevos mecanismos de control.
Se estiman ingresos presupuestarios (sin deuda) por 9.156 billones de pesos (mdp), una variación real de 3.9% contra la estimación del cierre de 2026. El incremento de la captación de impuestos sería de: ISR, 3.8%; IVA, 7.8% y del IEPS de 5.4%
La miscelánea fiscal considera, entre otras cosas, que la retención anual de ISR sobre intereses baje de 0.90% en 2026 a 0.68% en 2027; un estímulo de tasa cero de IVA para libros, periódicos y revistas, si estas ventas representan al menos 90% de los ingresos del contribuyente; un límite general a las deducciones y, se limita hasta 50% de la utilidad fiscal del ejercicio la deducción de pérdidas fiscales.
Asimismo, a las plataformas digitales que no proporcionen su RFC, se les impondrá un porcentaje mayor de retención de ISR e IVA . Para la Banca se propone que 75% de las cuotas pagadas al IPAB no sea deducible y se establecen reglas más estrictas para deducir créditos incobrables.
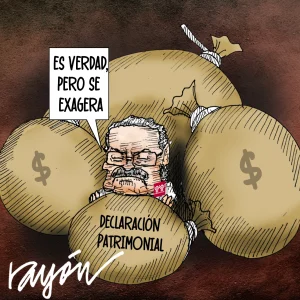
Estos cambios en las reglas impositivas se justifican por el abuso en el uso de deducciones autorizadas y pérdidas fiscales. La SHCP señala que en 2025, 70% de las empresas con ingresos positivos no pagaron ISR debido a que presentaron deducciones mayores o iguales a sus ingresos, otras no pagaron por la aplicación de pérdidas fiscales de ejercicios anteriores.
Como en otros casos, la disposición a hacer trampa está presente. Apretar reglas para evitar esta situación es razonable, por lo cual las acciones deben estar orientadas hacia el tipo de empresas que efectivamente abusaron de las reglas, sin afectar y poner en riesgo a establecimientos formales, micro y pequeños que (sobre)viven al día y donde no existe capacidad contributiva.
Recomendar Nota